FIP W03 · 迭代与模拟
迭代
无法或没必要得到精确解的时候,如何求出足够好的近似解?
- 迭代修正(牛顿迭代法、弦截法)
- 模拟:用随机采样或逐位过程, 间接得到可用答案
Newton-Raphson Method
二分法的收敛是\(log_2 (N)\)级别的,下面考虑更高效的方法 - 牛顿迭代法在方程的单根附近具备平方级别的收敛速度
考虑函数\(f(x)\)在区间上连续可导,求方程\(f(x) = 0\)的精确根\(x^*\). 由于无法直接求解,我们构造迭代序列 \[x_0, x_1, x_1, ..., x_n, ...\] 使其逐步逼近真实根\(x^*\). 终止条件考虑为: \[ |f(x_n) - f(x_{n - 1})| < \epsilon \] #### 核心思想:以曲代直 > 用切线代替曲线,用线性问题逼近非线性问题。
\[ l:y - y_n = f'(x_n)(x-x_n) \] \[ x_{n+1} = x_n - \frac{f(x_n)}{f'(x_n)} \] - 为什么这么快?:因为切线不仅匹配了函数值,还匹配了变化率(斜率)。相当于⽤“一阶信息”做了最优局部近似,每步迭代都把误差⾥的线性主导项消除了,剩下的只是高阶小量。 #### 问题 - 牛顿法在一些大规模运算上成本高 - 牛顿法只能处理非黑箱函数 - 牛顿迭代法解析困难,手动求导困难
能否只使用函数值,不使用导函数处理这一问题? - 用割线斜率即可 ## 弦截法 \[ x_{n+1} = x_n - f(x_n) \frac{x_n - x_{n-1}}{f(x_n)-f(x_{n-1})} \] - 需要两个初始值(不需要包围根) - 每次只需要一次函数求值 - 不需要导数,用差商近似了导数
# f = x ^ 2 - 2
eps = 1e-3
x_prev, x_curr = 1.0, 2.0
while True:
    f_prev = x_prev ** 2 - 2
    f_curr = x_curr ** 2 - 2
    if abs(f_curr) < eps:
        break
    x_prev, x_curr = x_curr, x_curr - f_curr * (x_curr - x_prev) / (f_curr - f_prev)
print(x_curr)eval(x_prev)把字符串当表达式求值,建议替换为lambda函数
函数
- 函数可以被视为一种可以产生作用的操作
- 函数也可以被视为一种获得值的工具 以上两种操作对应着两类不同的函数
多分支
if Condition1:
    Statement1
elif Condition2:
    Statement2
else:
    Statement3
模拟
蒙特卡洛方法
布丰投针
1777年,法国博物学家布丰提出⼀个奇怪的问题:向画满平行线的桌面上随机扔⼀根针,针与线相交的概率是多少? \[ P = \frac{2L}{\pi d} \] ### Python中的随机数实现
import random

for _ in range(10):
    a = random.random() # 均匀分布[0, 1)
    print(a)
蒙特卡洛算法步骤
- 生成N个均匀随机数点
- 判断每个点是否在圆内
- 统计圆内点数M
- 估算pi = 4M/N
from random import random
m = 0
n = int(input())
for _ in range(n):
    x = random()
    y = random()
    if x * x + y * y <= 1: # 注意,x ** 2用的是泰勒展开,计算速度比 x * x慢很多
        m += 1
print(4 * m / n)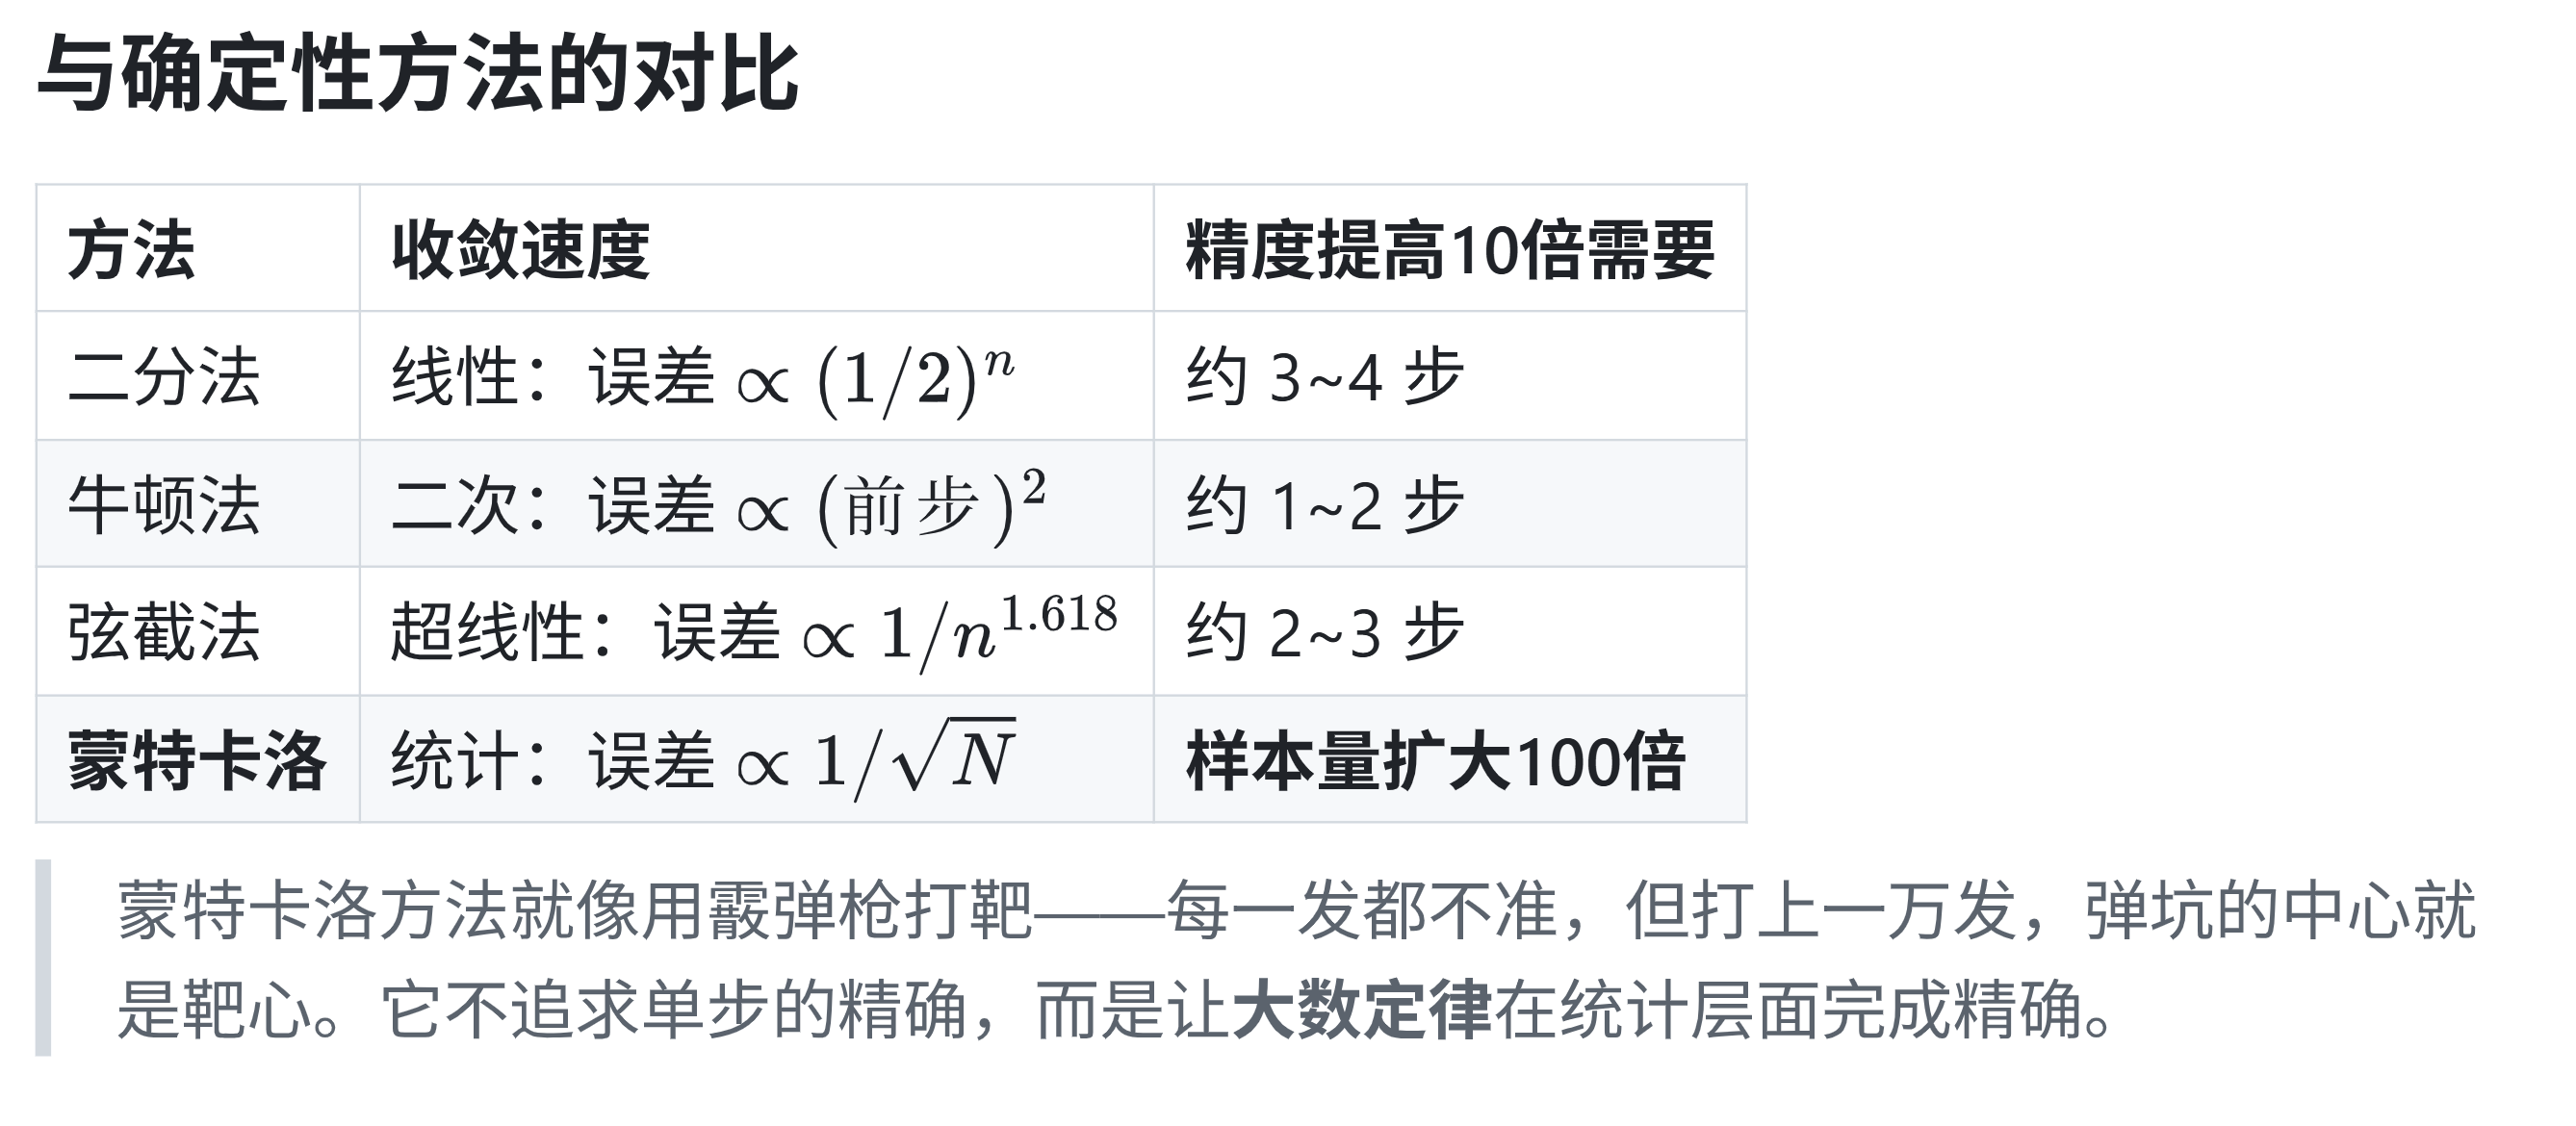
“不要陷入分类学的泥沼。”——wk
大数运算
- 当数的范围超出int/double的表示范围,我们可以使用字符串模拟大数存储 ### 存储方案:字符串
def big_add(a, b):
    result = ""
    carry = 0
    i = 1 # i=1 对应个位 a[-1],i=2 对应十位 a[-2],…
    while i <= max(len(a), len(b)) or carry:
        digit_a = int(a[-i])
        if i <= len(a) else 0
        digit_b = int(b[-i]) if i <= len(b) else 0
        total = digit_a + digit_b + carry
        result = str(total % 10) + result # 从个位往高位算,新数位接在左边
        carry = total // 10
        i += 1

    return result
评论
评论暂未开放。